客服热线:
 二维码


核心结论:2026年国内户用光伏市场区域分化加剧——传统华北、中原装机大省受台区消纳饱和制约,新增装机增速放缓;华中、华南部分高电价省份凭借更好的项目经济性,成为增量装机的主要承接区域。项目内部收益率(IRR)由光照资源、居民电价、上网电价与电网接入容量四大因素共同决定,不同省份差距显著。市场逻辑正从"政策补贴驱动"转向"经济性驱动",增量装机将持续南移。
全国户用光伏装机格局:存量集中,增量南移
受益于全球光伏终端需求带动,国内光伏制造产业保持扩张态势。2026年上半年,我国光伏新增并网7177万千瓦,其中集中式光伏2955万千瓦,分布式光伏4222万千瓦(户用光伏2183万千瓦)。截至2026年6月底,我国光伏发电装机容量达到12.72亿千瓦,同比增长15.8%,其中集中式光伏6.96亿千瓦,分布式光伏5.76亿千瓦(户用光伏2.24亿千瓦)。
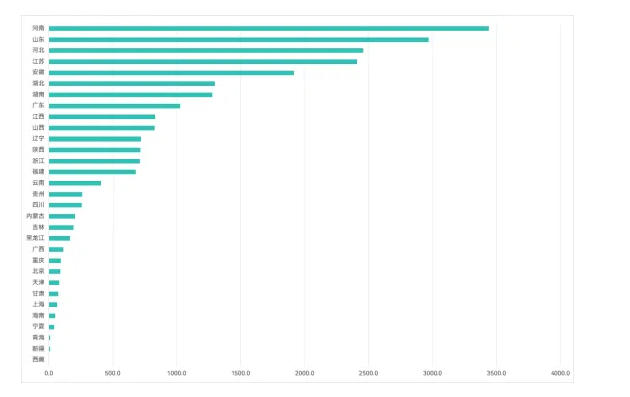
表1 2026年截至6月底各省户用光伏累计并网容量(万千瓦)
数据来源:国家能源局
国内户用光伏经过近十年发展,存量装机高度集中于华北、中原传统大省。2026年截至6月底,山东、河南、河北长期位居全国累计装机前三,三省合计占全国户用累计装机比重约五成。依托早期政策红利、广阔农村屋顶资源快速发展,整县推进模式普及率高,市场渗透率已处于较高水平,户用装机以全额上网为主。当前三省大量县域台区已进入红色预警(暂停新增接入)状态,新增装机增速明显回落。
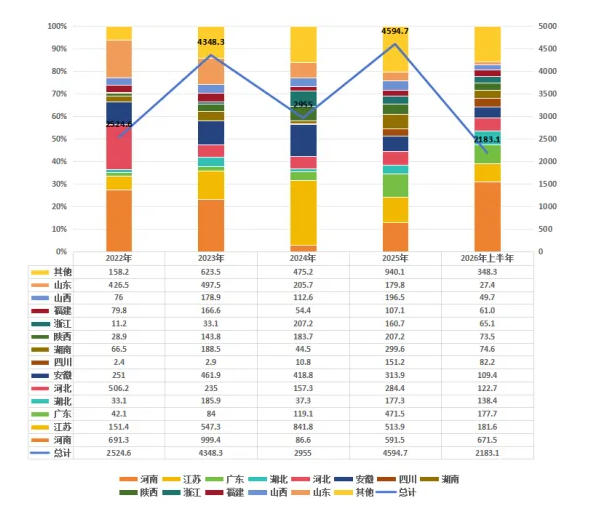
图 2 历年(2022年-2026年上半年)国内户用光伏新增装机以及分省份占比
单位:万千瓦
数据来源:国家能源局
存量市场增长受限背景下,新增装机的区域分布正在发生深刻转变。2022—2026上半年国内户用光伏新增市场格局发生明显重构。2022年新增市场高度集中于河南、河北、山东北方三省,合计占全国新增装机64%;此后北方传统大省新增占比持续萎缩,江苏、安徽、湖北、湖南等中南部省份的新增份额持续提升,户用光伏市场重心逐步向南迁移。2024年江苏新增占比一度跃居全国首位,标志着新增市场格局已经完成切换。
2025年,受政策过渡期刺激、电力需求增长、技术成本下降及企业渠道拓展等因素影响,区域格局进一步多元化:江苏份额有所回落,广东、湖南、湖北的占比同步抬升,市场不再单一依赖少数头部省份,“多点开花”特征显现。进入2026年上半年,河南占比再度冲高,但这并不代表北方市场重回旧态,属于阶段性脉冲行情;山东、河北新增占比依旧维持低位,江苏、湖北等中部省份依旧保持稳定份额,新增市场已经形成北方脉冲式增长、中南部持续稳定贡献增量的全新格局。
增量市场呈现差异化特征:河南凭借较高的光照水平和较大的农村屋顶基数,仍维持较高新增量;江苏、广东、湖北、安徽等省份,因居民电价较高、自发自用比例大,项目经济性更优,正在成为新的装机增长极。东北、西南省份受光照资源、屋顶条件或电价偏低影响,整体装机规模相对有限。
电价机制差异:决定项目基础收益的第一变量
户用光伏项目的收益逻辑,依托“自发自用、余电上网”的电价机制,电价水平是决定项目基础收益的首要变量,光照资源为次要影响因素。不同省份居民销售电价、燃煤基准上网电价存在明显分化,直接拉开项目收益差距,也是中南部省份逐步成为新增装机主力的底层原因。
国内户用光伏普遍执行分省一档居民电价,自发自用电量替代用户向电网购电,节省的电费即为自用部分收益;未消纳的余电,按照本省燃煤基准上网电价结算。自发自用比例越高,高居民电价省份的收益优势会进一步放大。
北方传统户用大省居民一档电价整体不占优势,早期项目大多采用全额上网模式,收益仅依赖燃煤基准电价。叠加台区消纳饱和之后,新增并网难度加大,项目经济性吸引力减弱。反观江苏、安徽、湖北、湖南等中南部省份,居民一档电价更高,农村家庭用电负荷大,更容易实现较高自发自用比例;同等光照条件下,项目现金流与内部收益率更优,吸引市场资源持续向南布局。
表 1 典型省份一档居民电价、燃煤基准上网电价
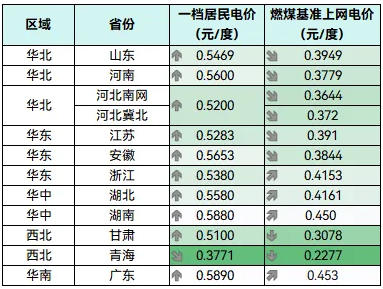
注:居民电价取居民一户一表第一档平段电价;河北存在南网、冀北两套燃煤基准价,本表一并列出;部分省份可自愿选择峰谷电价,本次分析统一采用平段电价作为项目收益测算基准。
数据来源:各省发改委电价文件、国家电网
从各省参数对比来看,湖南、广东、安徽一档居民电价在样本中处于高位,高电价可以有效弥补光照资源的小幅劣势。与之形成鲜明对比的是甘肃、青海等西北省份,太阳能资源禀赋,但居民电价、燃煤基准上网电价偏低,限制户用光伏的规模化推广,直观体现电价在项目收益中的决定性作用。河北省内电网分区,冀北、河北南网燃煤基准电价存在差异,区域内部收益水平也存在分化。不同省份电价参数差异,直接拉开户用光伏项目收益天花板,是驱动装机增量南移的核心经济动因。
分省收益测算:IRR差距决定市场冷热
在组件价格与系统初始投资趋于一致的行业背景下,光照资源与电价水平共同决定不同省份项目内部收益率。本次选取国内多区域典型省份,以10kW户用分布式光伏系统为统一口径开展横向测算对比。
测算参数说明
1、基础条件
装机容量:10kW户用分布式光伏系统
系统造价:2.8-3.0元/W(2026年户用光伏市场均价,本次测算按以2.9元/W计算)
运营周期:25年
年运维成本:300-600元(本测算取600元)
2、资源与消纳
等效利用小时:参考近三年各省光伏平均发电小时数
用电模式:自发自用、余电上网比例5:5
3、衰减与电价规则
组件衰减:首年2%,之后每年0.55%(参考IEC 61215标准首年≤2%,此后每年≤0.55%)
电价规则:自发自用抵扣各省一档居民电价;余电上网执行当地燃煤基准电价
表 2 典型省份10kW户用光伏IRR测算结果
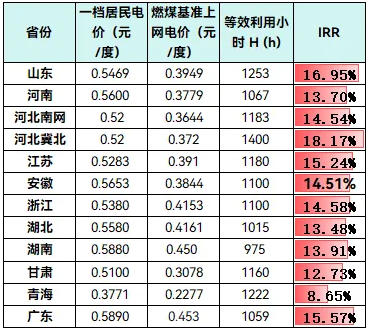
注:本测算为静态情景模拟,仅用于横向区域对比,实际项目IRR受屋顶倾角、自用比例、系统造价、运维、并网政策等因素影响,单户项目收益会存在个体差异。
从测算结果可见,各省户用光伏项目IRR分化明显,不能仅凭光照资源或者电价单一指标判断项目收益水平。
北方高资源省份内部差异显著:河北冀北等效利用小时达到1400h,依托优质光照资源叠加尚可的电价条件,测算IRR达到18.17%,为本组样本最高;山东等效小时1253h,资源基础扎实,IRR达到16.95%。河南居民电价处于较高水平,但等效利用小时回落至1067h,发电量受限,IRR回落至13.70%。
中南部省份电价普遍更高,但光照资源整体弱于北方,IRR区间集中在13.48%-15.57%。广东依托全国第一梯队的电价水平,抵消光照短板,IRR达到15.57%;湖南电价优势突出,但等效利用小时仅975h,发电量不足,IRR为13.91%;湖北光照资源在样本中偏弱,IRR为13.48%;江苏、浙江、安徽资源与电价搭配均衡,IRR稳定在14.5%-15.3%区间,具备较好投资吸引力,也是近年户用光伏增量南移的核心承载区域。
西北省份光照资源具备基础优势,但电价显著低于中东部地区。甘肃等效小时1160h,受燃煤基准上网电价偏低约束,IRR仅12.73%;青海虽然等效利用小时达到1222h,但居民电价、燃煤基准电价双低,每度电收益微薄,IRR仅8.65%,收益水平垫底,因此西北并非户用光伏的主力市场。
电网消纳约束:隐藏的市场天花板
即便光照与电价条件达标,项目能否并网仍取决于低压台区变压器的剩余容量。当前各省电网普遍推行分布式光伏"可开放容量"三色分区管理:绿色区域可自由接入,黄色区域有限接入,红色区域暂停新增接入。
北方农村电网建设起步较早,传统户用光伏大省经过多年大规模装机,大量村庄配电变压器负载率逼近上限。山东、河南、河北部分县域经过早年户用集中连片开发,配变容量被大量存量项目占用;新增农户申请并网需要等待配网改造升级,部分区域直接收紧并网指标,台区消纳饱和成为北方传统市场新增装机逐步放缓的重要硬约束。
中南部省份近年户用光伏快速起量,江苏、安徽、浙江等人口稠密地区,部分村镇也已出现并网排队现象。整体来看,多数中南部县域前期户用装机基数偏低,配网仍具备一定冗余空间,叠加项目收益优势,承接了国内户用光伏主要新增量。
西北省份光照资源优越,但农村负荷密度低、配网线路长,电网建设改造成本高;区域电力外送重点以集中式大基地为主,配网侧对户用分布式光伏接纳意愿有限。即便单户具备一定收益,并网审批、配套改造难度更高,制约户用光伏规模化发展。
从行业现实来看:IRR决定市场的投资吸引力,电网消纳能力决定市场还能不能继续新增装机。当县域配变接近满载,即便项目收益可观,新增装机也会被直接限制;部分地区为保障电网安全,还会要求用户侧加装储能、限制单户装机容量,进一步抬高项目成本,压缩收益。电网消纳约束,正在成为决定未来户用光伏区域格局演变的关键变量。
后市展望与风险提示
后市核心展望
1、市场重心持续南移,中南、华东省份成为增量核心阵地
北方传统户用大省单项目理论IRR仍具优势,但受台区饱和、并网收紧、存量基数过大等因素制约,新增空间持续收窄,未来更多以“脉冲式、阶段性反弹”为主,难以重现过往持续高增行情。江苏、安徽、湖北、湖南、广东等中南部省份依托高居民电价形成的收益底座,叠加前期装机基数偏低、电网冗余相对充足的优势,将持续承接全国新增装机,“北存量、南增量”格局进一步固化。
2、电价与资源双向匹配,区域分化进一步加剧
户用项目投资逻辑将更加精细化。单纯高光照的西北、华北区域优势弱化,高电价、高自用负荷的中东部区域优势持续放大。北方高资源、中低电价区域,增长取决于电网改造进度;南方中低资源、高电价区域,增长取决于终端推广渗透率。未来省际、县域间冷热差距将进一步拉大,优质市场将集中在“电价可观+消纳宽松”的双重利好区域。
3、电网消纳成为未来最大增量变量
在多数地区项目IRR具备可行性背景下,电网承载力将取代收益率,成为约束区域新增装机的核心天花板。北方存量饱和区域依靠配网改造释放增量;中南部新兴市场随着装机快速增长,未来2-3年也将逐步迎来台区饱和拐点,并网门槛存在收紧可能,行业红利窗口期具备时效性。
4、模式升级:从全额上网转向高自用、光伏+融合场景
随着余电上网电价趋于稳定、部分区域上网消纳受限,户用光伏将逐步告别早期全额上网模式,向“高自发自用、消纳优先”的运营模式转型。高用电家庭、工商业配套、光伏+储能、光伏+农业等场景占比持续提升,自用率高低将成为新一轮项目收益分化的关键因素。
核心风险提示
1、电价政策变动风险
居民阶梯电价、燃煤基准上网电价是户用光伏收益的核心支撑。若未来出现上网电价退坡、居民电价调整、价差收窄等政策变化,将直接压低项目整体IRR,削弱南方高电价区域的核心竞争优势,引发市场降温。
2、电网并网与消纳收紧风险
全国户用光伏持续高增背景下,各地配网负载压力不断上升。未来部分地区可能出台限流、分区暂停受理、强制加装储能、限制装机容量等管控,即使项目收益达标,也会面临并网周期拉长、改造成本抬升等问题,锁定区域市场增长上限。
3、系统成本反弹与收益下行风险
当前行业处于组件价格低位,若后续光伏组件、逆变器、辅材价格出现阶段性反弹,带动户用系统造价上行,压缩项目收益,拉长回本周期,对中低收益省份冲击更为明显。
4、市场渗透率饱和风险
华东、华中核心增量省份经过快速普及,优质可安装屋顶资源逐步减少,后续屋顶条件变差、单户装机规模下降,市场会从增量扩张转向存量迭代与替换改造市场,新增装机增速存在回落压力。