客服热线:
 二维码


2026年上半年光伏并网数据显示,国内光伏行业正在经历一轮结构性重塑,行业增长逻辑由过去规模驱动转向质量优先。从增量结构看,分布式光伏新增占比接近六成,正式成为新增装机的主力;赛道层面户用光伏展现较强抗波动能力,工商业分布式、集中式光伏新增规模同步回落。结合“十五五”可再生能源规划导向,本次变化并非短期周期性扰动,而是资源禀赋、电网消纳、市场化收益机制多重因素共同作用下的中长期发展拐点。
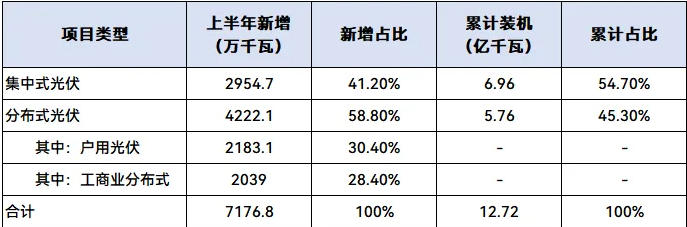
表1 2026 年上半年全国光伏装机结构情况
数据来源:国家能源局
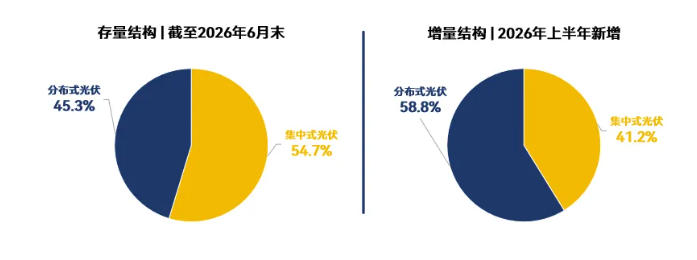
2026年上半年,全国光伏新增并网7176.8万千瓦,其中集中式光伏2954.7万千瓦,分布式光伏4222.1万千瓦。截至今年6月底,全国光伏发电装机容量达到12.72亿千瓦,同比增长15.8%,其中集中式光伏6.96亿千瓦,分布式光伏5.76亿千瓦。
图1 2026 年上半年光伏存量与增量结构反差对比
数据来源:国家能源局
从存量、增量双层结构来看,行业正处于存量集中式兜底、增量分布式主导的过渡期。截至2026年6月末,集中式光伏存量规模仍小幅领先,保障全国电力基底供给;但新增装机的结构性反转,标志着国内光伏开发重心持续向中东部负荷中心转移,未来数年行业核心研究逻辑将从“拼装机总量”转向“看结构分化、看区域落地、看场景韧性”。
在整体增量全面转向分布式主导的行业背景下,分布式内部两大细分赛道呈现长期性、制度性分化特征,并非短期市场波动所致。结合2026年上半年各省市落地数据与标杆项目实践来看,户用与工商业光伏的增长韧性差异,根植于商业模式、收益机制、电网约束的底层区别,是“十五五”阶段持续固化的行业常态,也是光伏细分格局分化的核心底层逻辑。
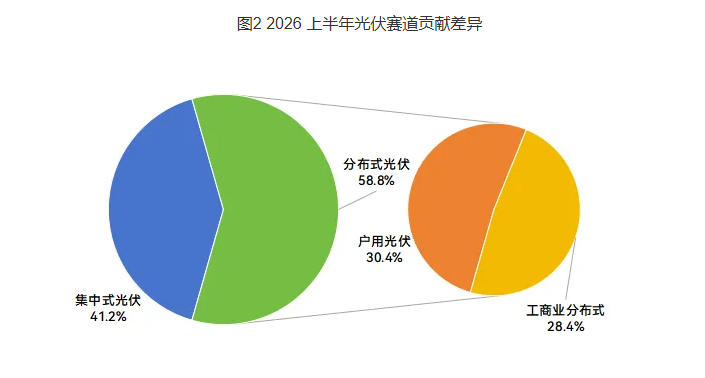
2026年上半年,国内户用光伏新增装机2183.1万千瓦,占光伏总新增装机的30.4%,是当前体量最大、韧性最强的细分赛道。其中河南、贵州等中部、西南省份依托整县推进、连片开发模式,持续挖掘县域屋顶资源潜力,农户自发自用、余电上网的收益模式稳定可控,单户年均发电收益可达千元级别,民生属性突出、抗周期能力强劲,持续夯实行业增长基本盘。反观工商业分布式光伏,上半年新增装机2039.0万千瓦,增长动能明显偏弱。从湖南、宁波等工商业项目集中区域的落地情况来看,制造业用电负荷波动、企业投资意愿审慎、局部地区配网接入饱和等多重约束,持续拖累项目备案与并网节奏,赛道增长弹性受限,且该约束具备中长期属性。
数据来源:国家能源局
长远来看,分布式双赛道的分化格局将持续深化、逐步固化。户用光伏依托政策持续托底、县域资源持续下沉的优势,成为“十五五”分布式光伏扩容的核心增量来源;工商业光伏深度绑定实体经济景气度,叠加国内多数东部省份优质工商业屋顶资源趋于饱和、并网审核日趋严格,行业发展逻辑已从高速规模扩容转向提质增效,仅优质产业园区、高耗能自用型项目具备稳定落地空间。

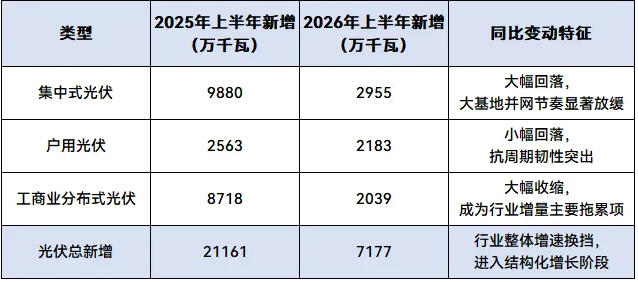
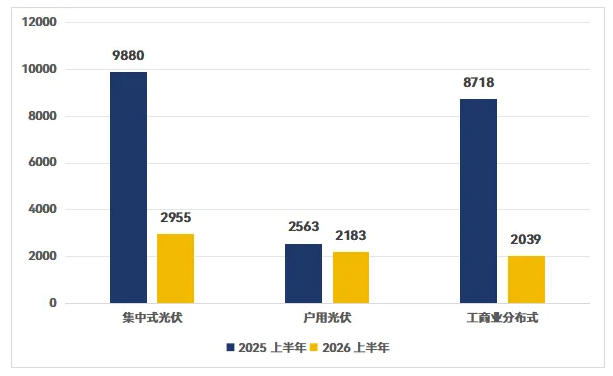
对比2025年上半年行业数据,仅一年时间,国内光伏装机增长逻辑发生颠覆性变化。2025年上半年国内光伏新增装机规模达2.12亿千瓦,行业处于高速扩容阶段,集中式大基地项目与分布式光伏协同高增;而2026年上半年行业整体装机规模回落,核心驱动力从“全面高增”转向“结构性分化”,集中式光伏大幅降温,户用光伏逆势保持韧性,工商业光伏增速显著收缩。
表2 2025年上半年 vs 2026年上半年光伏细分装机同比对比表
数据来源:国家能源局
图3 2025年上半年 vs 2026年上半年光伏各赛道装机同比收缩幅度对比
数据来源:国家能源局
2025年,西部沙戈荒大基地项目集中并网,带动集中式光伏迎来阶段性增长峰值;进入2026年,云南、甘肃等资源大省的大型光伏基地,受特高压外送通道建设滞后、配套储能落地不及预期等因素制约,并网节奏显著放缓。与此同时,中东部负荷中心省份虽整体装机有所回落,但河南户用光伏、江苏均衡式光伏项目稳步落地,充分凸显负荷侧分布式项目的中长期发展韧性,行业增长逻辑正式完成从“资源驱动”向“负荷驱动”的核心迭代。
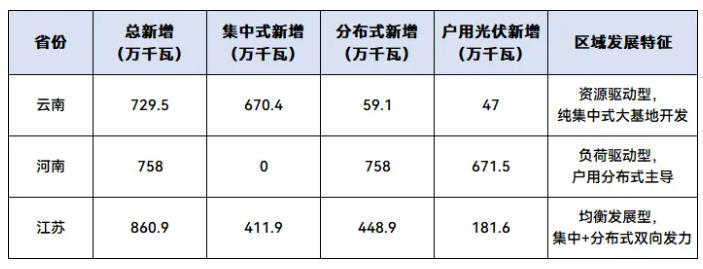
伴随全国光伏装机结构重构,国内各省份发展路径呈现极致分化,形成三类典型发展模板,分别以云南、河南、江苏为标杆,对应纯集中式、纯分布式、集中分布式均衡发展三种模式,清晰反映国内不同区域的资源禀赋、电网条件与产业布局差异。
表3 2026 上半年光伏新增TOP3标杆省份结构拆分表
数据来源:可再生能源信息管理中心、中国电力企业联合会
从区域落地实践来看,三类发展模板的特征与适配逻辑清晰明确,形成全国光伏差异化发展格局。
云南作为资源驱动型代表,2026 年上半年新增光伏 729.5 万千瓦,其中集中式光伏 670.4 万千瓦,占全省新增 91.9%,占到全国集中式新增规模近四分之一。云南集中式开发的优势来自多方面:西南地区具备优质光照与充裕土地资源;西电东送通道具备外送条件,叠加省内水电调节能力,水光互补模式能够平抑光伏的间歇性。项目开发主体以央企为主,竞争性配置指标向头部企业集中,是国内集中式光伏开发的核心样板。
河南是中部负荷驱动模式的典型样本,2026 上半年新增光伏全部来自分布式赛道,其中户用光伏占据绝对主导。该模式主要是市场条件的适配:一方面农村屋顶资源基数大,为户用光伏提供物理基础;另一方面本地用电负荷规模大,分布式发电就地消纳比例高,同时电网完成分布式群调群控能力建设,为大规模接入提供硬件支撑。就地开发、就地消纳,规避远距离输送损耗与限电风险,是该模式能够持续推进的关键。
江苏作为均衡发展型代表,2026 年上半年新增光伏 860.9 万千瓦,集中式、分布式新增规模基本持平。江苏拥有滩涂资源可支撑一定规模集中式项目,同时具备完整光伏产业链基础;但作为负荷密集的先发地区,行业矛盾同样突出,苏南配网改造进度不足,叠加电价机制变化,工商业分布式开发难度明显加大,江苏的现状代表一批东部发达省份的共性特征。
三大区域的差异化实践,持续印证国内光伏“西集中保电力供给、东分布提消纳效率”的中长期稳态格局。
1、结构切换带来的产业链变革
国内光伏装机结构的深刻切换,正在重塑全产业链的产品需求、市场竞争与企业布局逻辑。产品端,集中式大基地项目偏好大功率、高功率密度组件及智能跟踪支架,核心比拼度电成本;分布式光伏更看重组件可靠性、安全性与轻量化适配性,户用场景对产品售后、本地化运维服务要求更高。竞争端,此前行业核心比拼资源获取、项目总包能力,如今渠道下沉、本地化服务、终端口碑成为分布式市场竞争的核心壁垒。布局端,头部企业逐步调整产能与市场布局,在稳住西部大基地订单的同时,重点深耕中东部省市分布式市场,完善本地化渠道体系。
2、行业当前核心矛盾
当前光伏行业的结构性发展矛盾突出,且均有真实数据与区域落地案例支撑,属于“十五五”阶段长期存在的行业痛点,而非短期市场扰动。其一,行业整体装机增速有所回落,但河南、贵州等户用光伏核心省份项目落地稳健,赛道冷热分化格局显著;其二,云南、甘肃等西部省份大基地规划体量充足,但外送通道、配套储能建设滞后,大量已核准项目并网延期、落地受阻;其三,江苏、山东等东部分布式大省,优质屋顶资源逐步枯竭、配网渗透率逼近承载上限,新增扩容空间持续收窄;其四,宁波、湖南等工商业集中区域,企业用电负荷波动、项目投资回报率下行,直接压制工商业光伏落地意愿,赛道增长持续疲软。
3、后市趋势预判
短期来看,2026年下半年国内光伏市场将延续分布式主导、户用托底、集中式补量的结构化增长格局。河南、贵州等县域市场将持续释放户用光伏增量,稳固行业基本盘;江苏、宁波等东部工业省份,工商业光伏有望随实体经济稳步修复迎来温和回暖;云南、甘肃的集中式大基地项目,将跟随特高压、储能配套工程的分批落地实现阶段性放量,为行业增量提供补充支撑。
中长期来看,国内光伏行业将彻底告别单一大基地驱动的粗放增长模式,进入集中式与分布式双轮驱动、结构化增长的新阶段。未来行业发展核心不再是单纯追求装机规模增速,而是聚焦源网荷储协同、配网升级改造、资源高效利用,实现清洁低碳、安全高效的高质量发展,光伏产业的结构性行情将成为未来数年的核心投资与产业主线。